ドル円で有名な売買ルールを3つ試したら、サイコロより良いと言えるものはなかった
この記事で分かること
- 移動平均のクロスと RSI を初期設定のまま使ったとき、2024年1月〜2025年6月のドル円で損益がどうなったか(RSI 順張りは2025年7月〜2026年11月も)
- その結果が、ランダムに売買した場合と比べて良かったのか悪かったのか
分からないこと
- パラメータや損切り・利確の幅を変えたらどうなるか。この記事では調整していません
- ほかの通貨ペア、ほかの時期でどうなるか
移動平均のクロスと RSI という、FX の入門書によく出てくる売買ルールを、ドル円の1時間足で試しました。結果は、3つともランダムに売買した場合をはっきり上回りませんでした。いちばん悪かった RSI 逆張りは、売り方によって −8,503円〜−10,395円でした(仮想の資金は1万円)。
結果
前半のデータ(2024年1月〜2025年6月)で試した結果です。1回の取引は1,000通貨で、損切りは20pips、利確は40pipsにしています。
「ランダムより良かった割合」は、ランダムに売買した200回のうち、そのルールより成績が悪かった回の割合です。売買の回数はルールとそろえています。50%ならランダムの真ん中くらいです。95%を超えたら「偶然ではなさそう」と見ることにしています。
| ルール・売り方 | 取引回数 | 勝率 | 総損益 | ランダムより良かった割合 |
|---|---|---|---|---|
| 移動平均のクロス・ドテン | 195 | 32.3% | −320円 | 57.5% |
| 移動平均のクロス・買いのみ | 97 | 35.1% | +1,242円 | 75.0% |
| 移動平均のクロス・逆シグナル無視 | 190 | 32.1% | −1,013円 | 46.5% |
| RSI 逆張り・ドテン | 276 | 28.6% | −8,503円 | 5.5% |
| RSI 逆張り・買いのみ | 148 | 22.3% | −10,395円 | 0.0% |
| RSI 逆張り・逆シグナル無視 | 276 | 28.6% | −8,503円 | 7.0% |
売り方の3つは、次の違いです。
- ドテン: 逆のシグナルが出たら、今のポジションを決済して反対向きに入り直す
- 買いのみ: 買いのシグナルで買い、売りのシグナルでは決済するだけ
- 逆シグナル無視: ポジションを持っている間はシグナルを無視して、損切りか利確まで待つ
勝ったのは、移動平均のクロスを買いのみで使った +1,242円だけでした。ただ、ランダムに売買した200回のうち4分の1は、これより良い成績でした。偶然でも普通に出る程度の勝ちです。
RSI 逆張りは、どの売り方でもランダムの下のほうにいます。買いのみの −10,395円は、ランダム200回のどれよりも悪い結果でした。資金1万円を全部失って、さらにマイナスになっています(この検証には、資金が足りなくなったときに強制的に決済される仕組みを入れていません)。
ランダムと比べると
青い棒は、ランダムに売買した200回の総損益がどう散らばったかを表しています。オレンジの線が、ルールで売買した結果です。
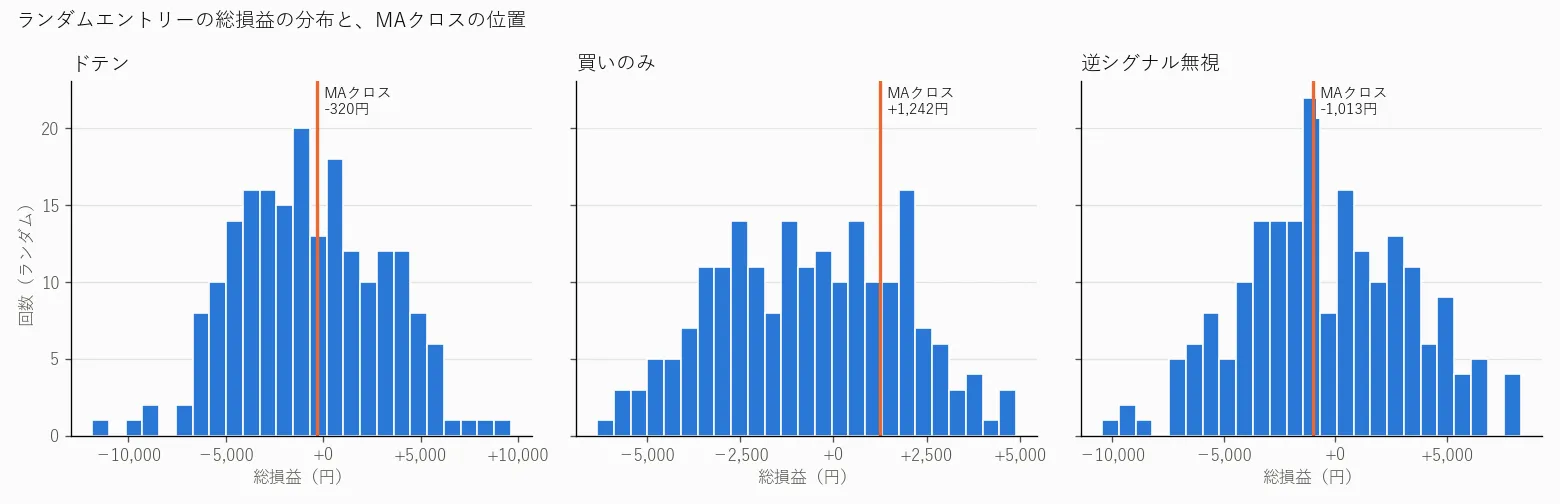
移動平均のクロスは、どの売り方でもランダムの山の中にいます。サイコロで売買しても、このくらいの成績は普通に出るということです。
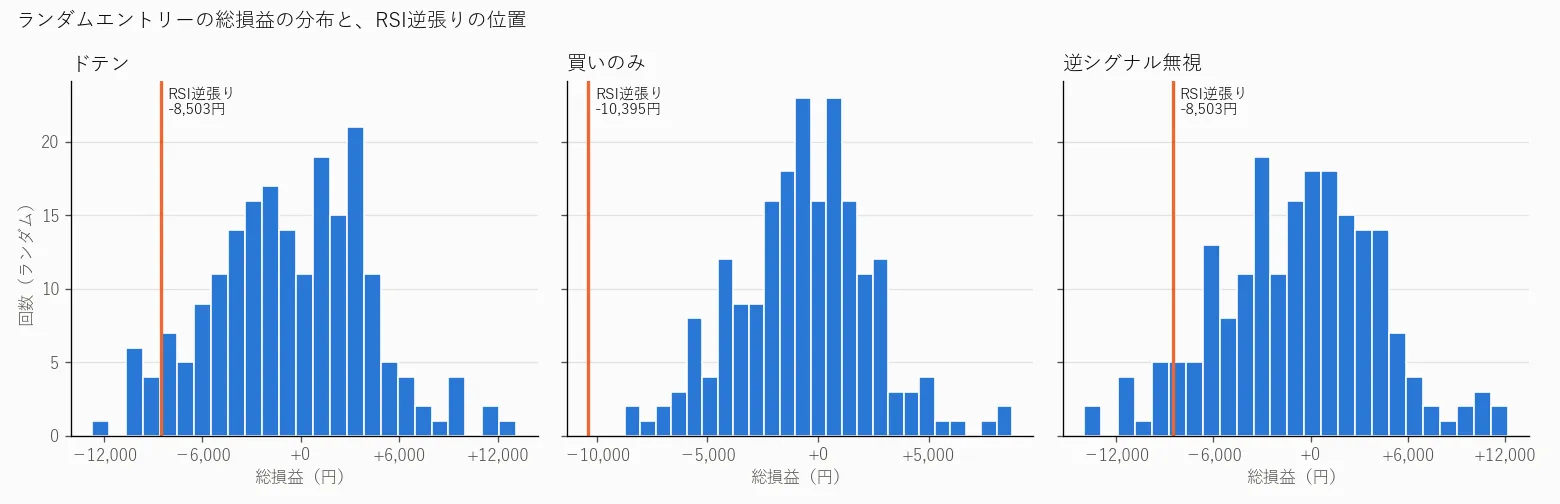
RSI 逆張りは、どれも左の端です。
もう1つ、ランダムの山の真ん中は0円より少し左にあります。値動きと関係なく売買しても、取引のたびにスプレッド(買値と売値の差)の分だけ損をするので、平均するとマイナスになります。
後から立てた仮説も、後半のデータで負けた
RSI 逆張りがランダムよりずっと悪かったので、「向きを逆にすれば勝てるのでは」と考えました。売られすぎから戻ったら売り、買われすぎから戻ったら買う「RSI 順張り」です。タイミングは逆張りと同じで、向きだけを逆にしています。
前半のデータでは、ドテンで −6,311円でした。逆張りよりはましですが、ランダムより良かった割合は12%です。
念のため、後半のデータ(2025年7月〜2026年11月)でも、設定を変えずに1回だけ試しました。結果は次のとおりです。
| 売り方(後半のデータ) | 取引回数 | 勝率 | 総損益 | ランダムより良かった割合 |
|---|---|---|---|---|
| ドテン | 189 | 27.5% | −6,770円 | 8.5% |
| 買いのみ | 97 | 30.9% | −1,400円 | 19.5% |
| 逆シグナル無視 | 189 | 27.5% | −6,770円 | 6.0% |
後半でも負けました。逆張りの結果を見てから思いついた仮説なので、前半のデータで良く見えても当てになりません。それで後半でも確かめたのですが、そもそも前半の時点で良くありませんでした。
どう試したか
- データ: ドル円の1時間足。2025年7月1日より前を前半(ルールを選ぶ用)、それ以降を後半(確かめる用)に分けました
- 売買: シグナルは足が確定してから判定し、次の足の始値で売買します
- コスト: 取引のたびに、スプレッド0.2pipsを入れています。スワップポイント(ポジションを日をまたいで持つと付く金利差)は入れていません
- パラメータ: 移動平均は20本と50本、RSI は14本で30と70。どれも入門書によくある初期設定のままで、調整していません
- ランダム: 同じ区間で、同じ回数のシグナルを、ランダムな時刻とランダムな向きで出します。それ以外の売買のしかたはルールと同じです
1つ書いておくことがあります。試した記録をつけ始める前に、移動平均のクロスを、後半のデータも含む全期間で一度動かしてしまいました(−7,026円)。後半のデータは、確かめるために取っておくはずでした。移動平均のクロスでは、後半を「まだ見ていないデータ」として扱えなくなっています。設定はそのあとも変えていません。