積立か一括か、債券を混ぜるか — 円・S&P500、10年で241通りの開始月を比べた
この記事で分かること
- 1996年11月〜2016年11月に始めた10年の積立・一括で、税引後に元本の何倍になったか
- 株100%と、債券を20%・40%混ぜた場合で、中央値と最悪の倍率がどう違うか(取引コストを入れた場合も)
分からないこと
- これからの10年がどうなるか。結果は1つの時代のもので、ほかの時代に当てはまるとは限りません
S&P500 に毎月積み立てる場合、債券を混ぜると、いちばん悪かった開始月の結果はましになりました。そのかわり、真ん中あたりの結果は下がっています。同じ額を最初に一度に入れる一括は、うまくいった開始月の伸びは大きいものの、悪かった開始月は積立とほぼ同じでした。
どちらを重く見るかは人によるので、この結果だけでどれが良いとは言えません。以下、数字です。
数字で見ると
見ているのは「税引後の倍率」です。最後に全部売ったときの手取りが、元本の何倍になったか。その中央値と、いちばん悪かった開始月の値を比べています。
| 候補(特定口座・コストゼロ) | 最良 | 中央値 | 最悪 |
|---|---|---|---|
| 積立・S&P500 100%(基準) | 2.71 | 1.87 | 0.54 |
| 積立・S&P500 80/債券20・年1回 | 2.33 | 1.72 | 0.64 |
| 積立・S&P500 60/債券40・年1回 | 2.01 | 1.59 | 0.74 |
| 一括・S&P500 100% | 5.51 | 1.92 | 0.52 |
債券を40%混ぜると、最悪の倍率は 0.54 から 0.74 に上がりましたが、中央値は 1.87 から 1.59 に下がりました。20%だと、最悪が 0.64、中央値が 1.72 で、株100%と債券40%の間に入りました。
一括は最良の倍率が大きい一方で、最悪の倍率は積立・S&P500 100%とほぼ同じでした(0.52 と 0.54)。
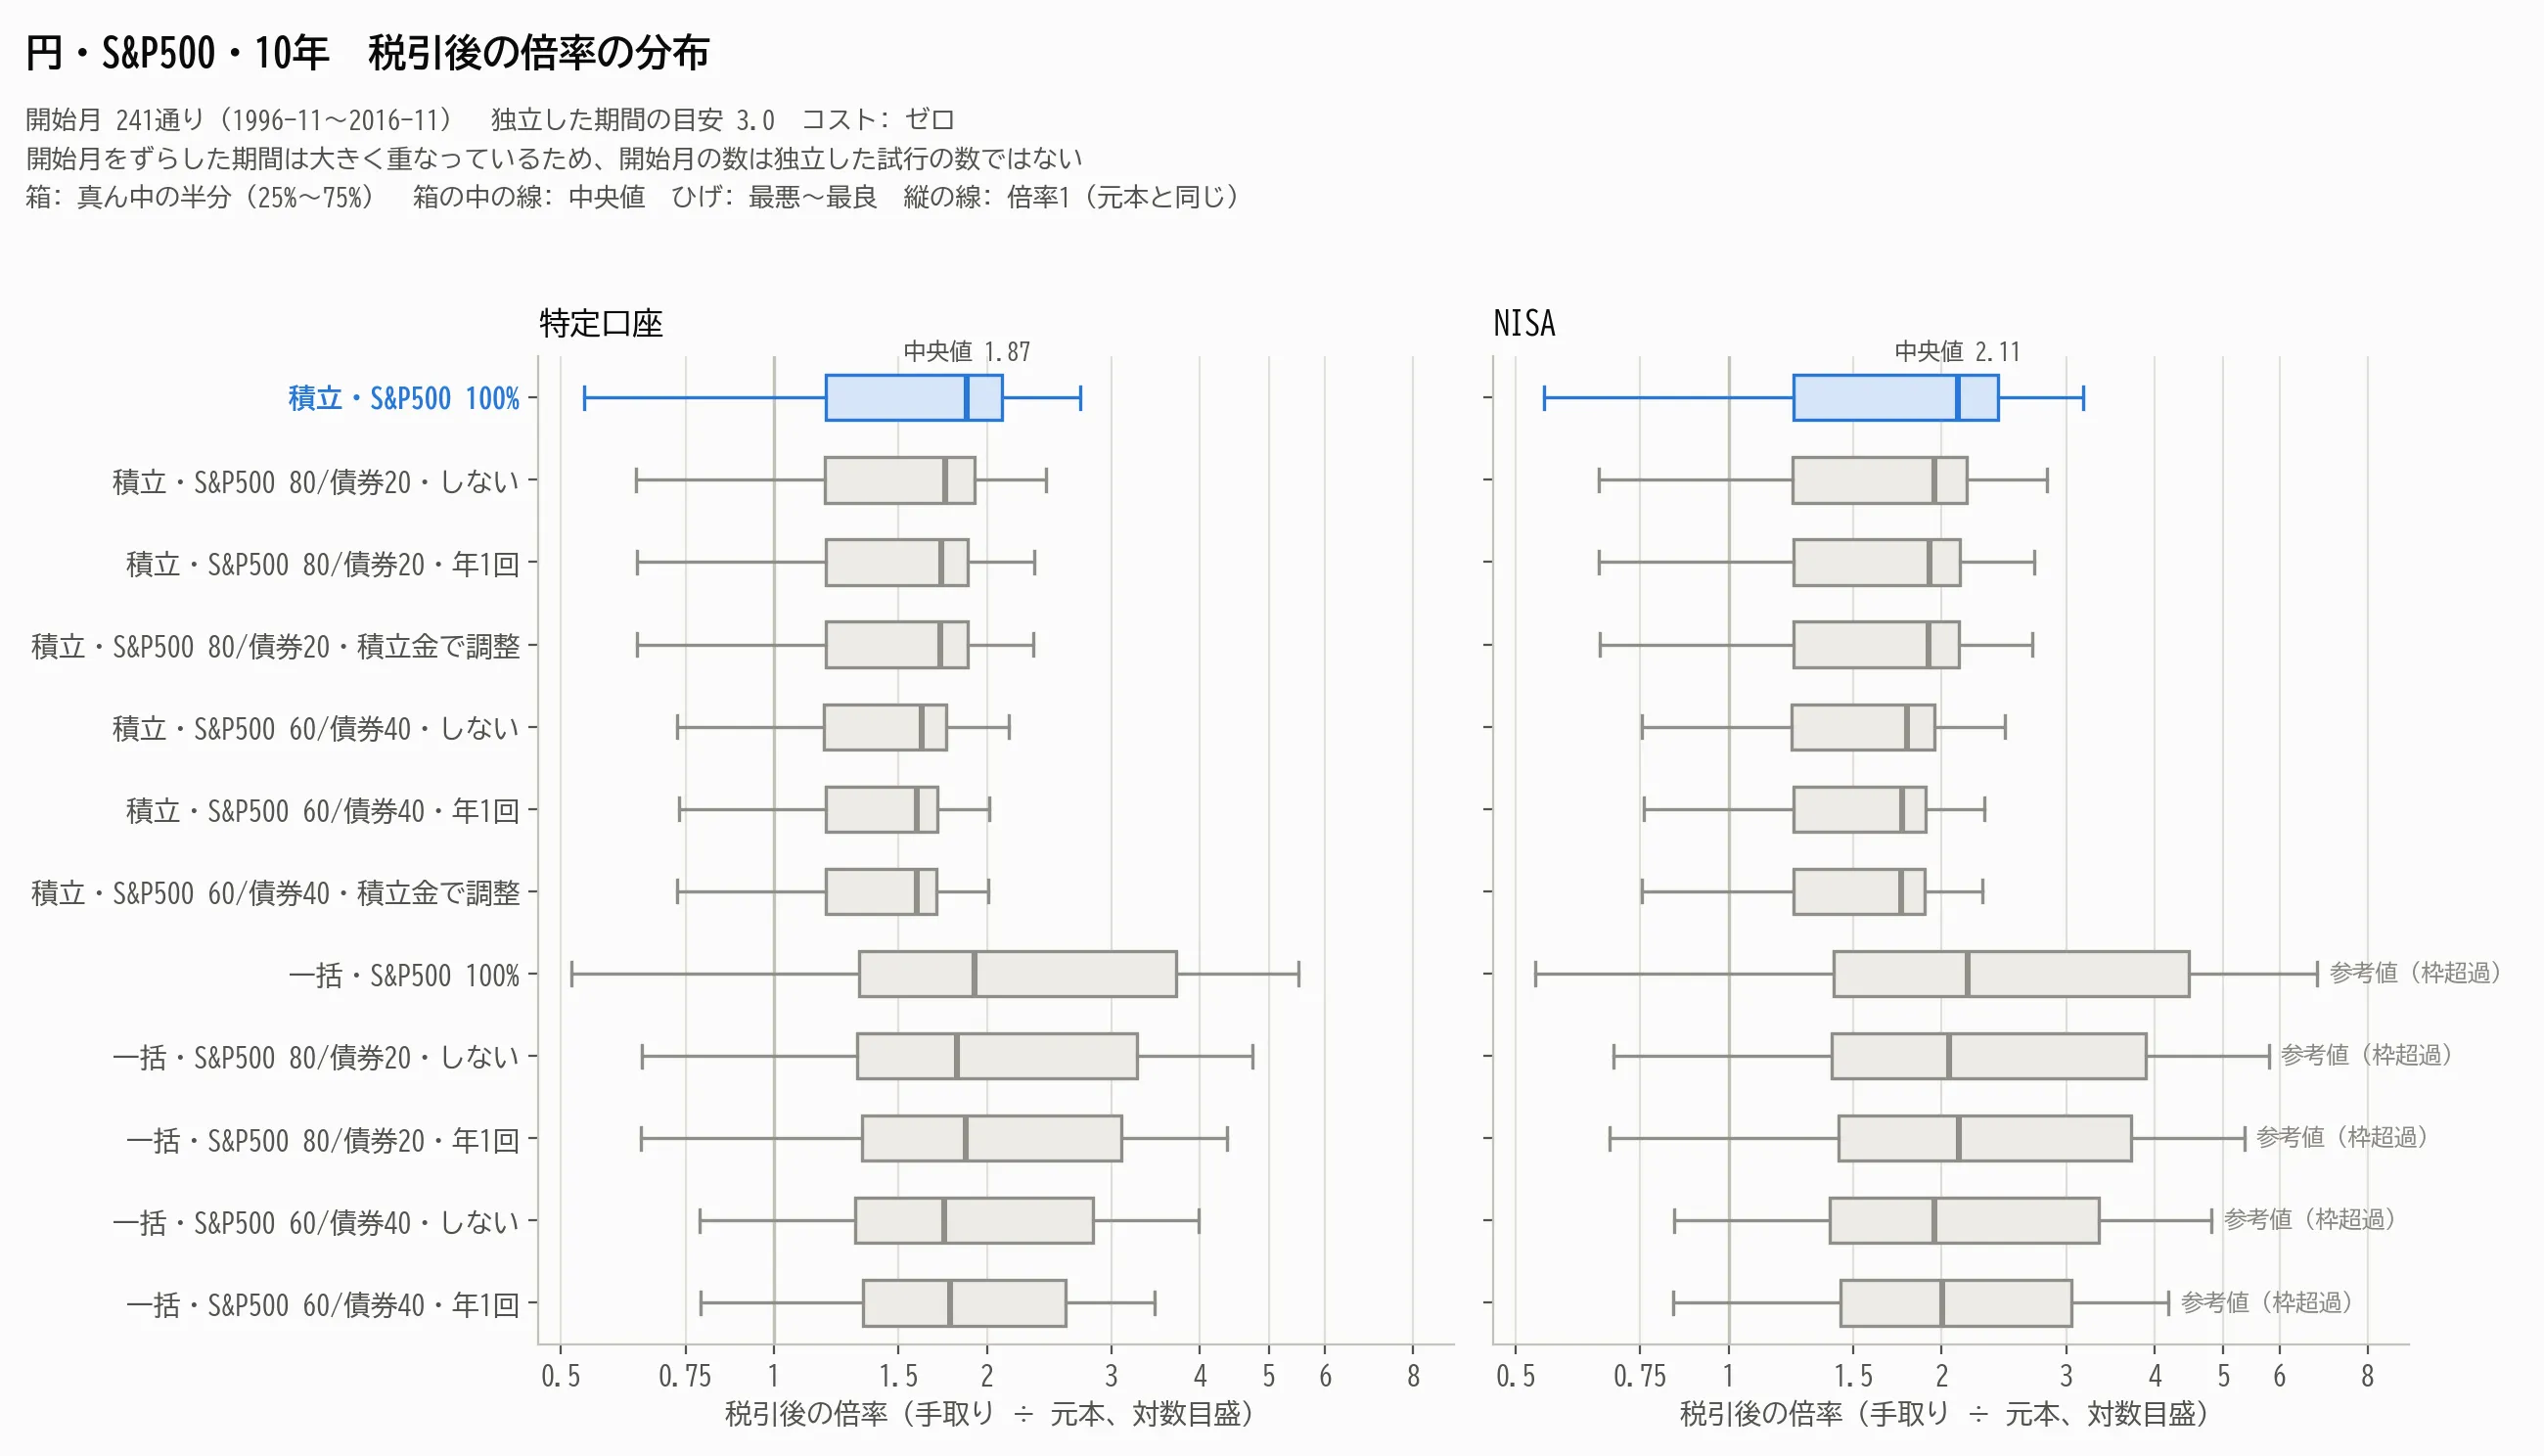
ほかの組み合わせ(リバランスのしかたの違いや、NISA の場合)は図に入れています。
元本割れした開始月もある
最悪の倍率 0.54 は、手取りが元本の約半分になったということです。この期間の中でも、始めた時期によっては10年たっても元本を下回っていました。
取引コストを入れても、向きは同じ
上の数字は、売買手数料と為替のコストをゼロにしています。売買手数料 0.495%、為替のコスト片道25銭/ドルを入れた「保守的」な場合も計算しました。
| 候補(特定口座) | 中央値(コストゼロ) | 中央値(保守的) | 最悪(コストゼロ) | 最悪(保守的) |
|---|---|---|---|---|
| 積立・S&P500 100%(基準) | 1.87 | 1.85 | 0.54 | 0.53 |
| 積立・S&P500 80/債券20・年1回 | 1.72 | 1.70 | 0.64 | 0.63 |
| 積立・S&P500 60/債券40・年1回 | 1.59 | 1.57 | 0.74 | 0.72 |
| 一括・S&P500 100% | 1.92 | 1.89 | 0.52 | 0.51 |
どの候補も少しずつ下がりましたが、「債券を混ぜると最悪の倍率は上がり、中央値は下がる」という向きは変わりませんでした。
どう比べたか
毎月3万円を10年間積み立てた場合と、同じ総額の360万円を最初の月に一度に入れた場合です。始める月を1か月ずつずらして、1996年11月から2016年11月までの241通りを計算しました。
ただ、ずらした期間はほとんど重なっています。241通りあっても、独立した期間としてはだいたい3つ分(データ30年 ÷ 検証10年)しかありません。数のわりに情報は多くないので、そのつもりで読んでください。
債券には米国総合債券のファンド(VBMFX)のデータを使っています。このデータには、2025年8月の分配金が1回分抜けていました。抜けた額は推測で補っていません。前後の月と同じ額だったと仮定して見積もると、影響するのは2025年8月より後に評価する開始月の、債券を含む候補だけで、税引後の倍率の差は大きくても +0.009 でした。中央値や最悪の倍率、結論の向きは変わらない見込みです。